Compra ahora paga después: funcionamiento y costos reales
hace 13 horas
Los planes de «compra ahora, paga después», ampliamente conocidos en la industria financiera como Buy Now, Pay Later (BNPL), funcionan como préstamos de corta duración que fraccionan una compra en varios pagos manejables. La estructura más frecuente disponible en el mercado son cuatro cuotas equivalentes distribuidas cada dos semanas, caracterizadas por no incluir tasas de interés. Sin embargo, lo que típicamente incrementa el costo total de la deuda no proviene de la tasa de financiamiento, sino de los cargos aplicados por retrasos en los pagos y las comisiones por sobregiros en tu cuenta bancaria.
De acuerdo con los hallazgos más recientes de la Reserva Federal, aproximadamente el 26% de los consumidores que utilizaron servicios BNPL experimentó atrasos en al menos un pago durante el año previo a su encuesta realizada en 2025. Este dato resulta particularmente relevante cuando se analiza por demografía: entre la población adulta de origen hispano, la adopción de estos servicios alcanza el 26% anual, cifra significativamente superior al 12% observado entre adultos de raza blanca.
El mecanismo operativo de un plan de financiamiento en cuatro cuotas
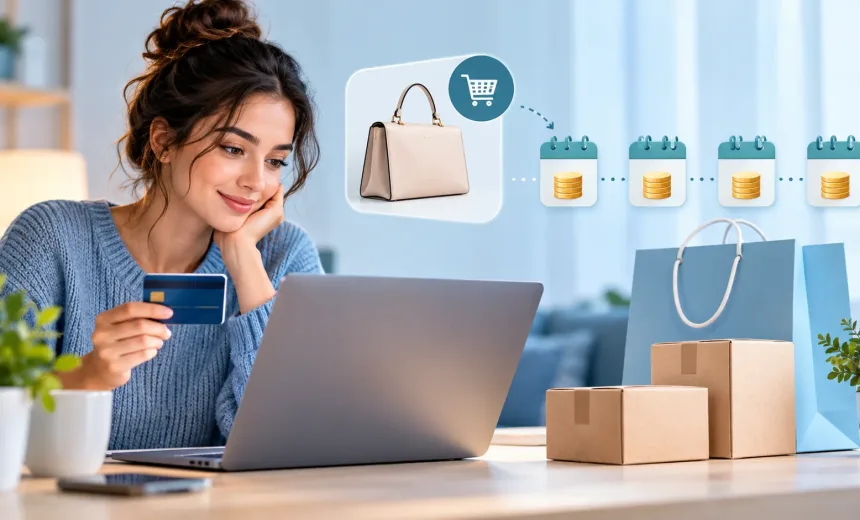
Cuando realizas una compra a través de una plataforma de comercio electrónico o una aplicación móvil, se te presenta la opción de seleccionar alguno de estos servicios de financiamiento. Las alternativas más populares incluyen Affirm, Klarna, Afterpay, PayPal Credit, Sezzle y Zip, entre otras opciones disponibles en el mercado. El proceso es sencillo: la empresa proveedora del servicio efectúa el pago íntegro de tu compra directamente al comerciante, y a partir de ese momento, tu relación deudora pasa a ser exclusivamente con dicha empresa financiera, no con el establecimiento de venta.
Para ilustrar cómo funciona en la práctica, consideremos un ejemplo hipotético: adquieres un par de tenis cuyo valor es de $160. En el momento de la compra realizas un pago inicial de $40, y posteriormente efectúas tres pagos adicionales de $40 cada uno, espaciados cada dos semanas. Al transcurrir seis semanas, habrás completado todas tus obligaciones financieras, y si cumpliste puntualmente con cada fecha de vencimiento establecida, no incurrirás en ningún costo adicional.
Requisitos y evaluación de elegibilidad
Para obtener la aprobación de un plan de financiamiento, las empresas proveedoras del servicio te solicitan información básica que incluye tu nombre completo, dirección de correo electrónico, número de teléfono móvil y fecha de nacimiento. Conforme a los estándares establecidos por la Oficina para la Protección Financiera del Consumidor (CFPB), generalmente debes reunir ciertos requisitos mínimos: ser mayor de 18 años, poseer un número de teléfono celular activo, y contar con una tarjeta de débito, tarjeta de crédito, o una cuenta bancaria válida para procesar los pagos programados.
Un aspecto diferenciador importante es que tu capacidad de pago se evalúa individualmente en cada transacción que solicitas financiar, a diferencia del sistema tradicional de tarjetas de crédito donde la evaluación se realiza una única vez al momento de la solicitud inicial.
Más allá del esquema básico de cuatro cuotas
Es relevante aclarar que el modelo de «paga en 4» representa apenas una porción del portafolio de servicios de estas empresas. Un análisis publicado por la Reserva Federal en junio de 2026 proporciona información valiosa sobre cómo estas plataformas han expandido su oferta de productos y servicios financieros. Las compañías operadoras han diversificado sus opciones de financiamiento, ofreciendo planes con períodos más extensos y, en algunos casos, incluyendo tasas de interés variables según las condiciones específicas del préstamo.
Esta expansión del modelo de negocio ha permitido que estos servicios compitan más directamente con las tarjetas de crédito tradicionales, aunque manteniendo una propuesta diferenciada centrada en la accesibilidad y la simplicidad del proceso de aprobación.
OTRAS NOTICIAS